Налоговая система в Испании регулируется на государственном, региональном и местном уровнях. Полномочия по сбору налогов делятся между центральным правительством, автономными сообществами и муниципалитетами. Из-за этого подоходный налог для физлиц в Испании состоит из двух частей, а конечная нагрузка может отличаться с учетом региона, где живет налогоплательщик.
На налоговую нагрузку также влияют налоговый статус, источник дохода, вид актива и текущий налоговый год. Само по себе наличие второго гражданства или ВНЖ Испании не определяет ваши обязательства автоматически. Они во многом зависят от налогового резидентства и иных обстоятельств.
Основные налоги в Испании
| Налог | Кто платит | Актуальные ставки |
|---|---|---|
| Подоходный налог для физических лиц (IRPF) | Физические лица — налоговые резиденты Испании | Прогрессивная ставка 19–47 % (в зависимости от уровня дохода и региона) |
| Подоходный налог для нерезидентов (IRNR) | Физические и юридические лица — нерезиденты, получающие доход в Испании | 19 % — для граждан ЕС, Исландии, Норвегии и Лихтенштейна
24 % — для граждан остальных стран |
| Налог на прибыль компаний | Юридические лица — резиденты Испании | 25 %
Для некоторых категорий компаний действуют временные сниженные ставки (например, стартапы и новые фирмы платят 15 % в течение 2 и 4 лет соответственно) |
| НДС (IVA) | Конечный потребитель товаров и услуг (налог включается в стоимость) | 21 %
Для некоторых товаров и услуг действуют сниженные ставки — 10, 4 и 0 % |
| Налог на имущество (Impuesto sobre el Patrimonio) | Физические лица: резиденты — со всего мира, нерезиденты — только с активов, находящихся в Испании | 0,2–3,5 % в зависимости от налогооблагаемой базы |
| Налог на наследство и дарение (ISD) | Физическое лицо, получившее имущество по праву наследства, завещанию или в результате дарения | 7,65–34 % (но отдельные регионы могут устанавливать свои условия) |
Оформление под ключ
От выбора недвижимости до получения официальных документов — все под контролем юристов
Что изменилось в налогах Испании в 2026 году
В 2026 году вступили в силу изменения в испанской налоговой системе. В основном они направлены на поддержку малого бизнеса, снижение налоговой нагрузки на отдельные категории физлиц, стимулирование экологических инициатив.
Снижение ставки налога на прибыль для микропредприятий.
Дата вступления в силу: 1 января 2026 года.
Кого касается: небольших компаний с годовым оборотом до 1 млн EUR.
Практическое последствие: ставка налога снижена до 19 % для первых 50 000 EUR налогооблагаемой прибыли и до 21 % — для остальной суммы. Ранее действовала фиксированная ставка 23 %.
Увеличение налогового вычета для сотрудников с низкими доходами.
Дата вступления в силу: 19 февраля 2026.
Кого касается: наемных работников с годовым доходом до 20 048,45 EUR.
Практическое последствие: максимальный вычет увеличен до 590,89 EUR для сотрудников с общим доходом до 17 094 EUR в год. Для тех, кто зарабатывает от 17 094 до 20 048,45 EUR, вычет уменьшается на 20 % от разницы между общим доходом и 17 094.
Отмена обязанности подавать налоговую декларацию для получателей пособий по безработице.
Дата вступления в силу: 3 февраля 2026.
Кого касается: лиц, которые получают пособия по безработице.
Практические последствия: само по себе получение пособия больше не обязывает подавать декларации.
Временное снижение НДС на электроэнергию и газ.
Дата вступления в силу: 21 марта 2026 года (до 30 июня 2026).
Кого касается: потребителей электроэнергии, газа и некоторых других видов топлива.
Практические последствия: временное снижение НДС для этих категорий с 21 до 10 %.
Введение вычета за установку систем возобновляемой энергетики.
Дата вступления в силу: 1 января 2026.
Кого касается: физических лиц, устанавливающих системы возобновляемой энергетики для собственного использования.
Практические последствия: можно получить вычет в размере 10 или 20 % от расходов на установку. Максимальная сумма ограничена 5 000 EUR.
Введение налогового вычета при покупке электромобилей.
Дата вступления в силу: 30 июня 2023 года (продлено до 31 декабря 2026).
Кого касается: физических лиц, которые приобретают электромобили до конца 2026 года.
Практические последствия: возможность вернуть 15 % от стоимости автомобиля.
Кто считается налоговым резидентом Испании
Базовый критерий налогового резидентства — пребывание в Испании более 183 дней на протяжении календарного года. Считаются все дни, когда человек находился в стране, без требований к количеству часов. Короткие временные выезды из Испании (к примеру, в отпуск) тоже добавляются к дням фактического пребывания. Исключение — когда человек предоставляет сертификат налогового резидентства другой страны. Тогда дни отсутствия в Испании не включаются в общий срок пребывания в ней.
Человек может быть налоговым резидентом Испании, даже если он пробыл здесь меньше установленного срока, но в стране находится центр его жизненных либо деловых интересов. К примеру, если в Испании находится его главный источник дохода (работа или бизнес) либо большая часть активов (жилье, счета).
В Испании действует презумпция резидентства по семейным связям. Автоматически налоговым резидентом считается человек, чьи муж / жена и дети постоянно живут в стране. Но если он предъявит сертификат налогового резидентства другой страны или доказательства фактического проживания и работы за пределами Испании, то не будет считаться ее налоговым резидентом.
Человек может одновременно быть налоговым резидентом Испании и другой страны, если это предусмотрено правилами обоих государств. Тогда может применяться договор об избежании двойного налогообложения, если страны его заключили. Документ определяет, где человек должен платить налоги с мировой прибыли. Это зависит от таких критериев:
- в каком государстве находится постоянное жилье;
- где более тесные экономические и личные связи;
- где человек чаще находится физически (если он постоянно проживает в обоих государствах, то обычно считается резидентом в стране своего гражданства).
Если лицо не имеет гражданства ни одной из этих стран, налоговые структуры решают вопрос его резидентства по взаимным договоренностям.
Иммиграционный статус (ВНЖ, ПМЖ, гражданство) не определяет налоговое резидентство, но может влиять на него. Наличие испанского ВНЖ не значит, что вы автоматически становитесь налоговым резидентом Испании. На статус больше влияет постоянное место проживания и центр интересов. Но многие типы ВНЖ обязывают иностранца пребывать в Испании более 6 месяцев в году, что может вести к налоговому резидентству.
Наличие ПМЖ или гражданства также не имеет решающего значения. Если гражданин Испании постоянно проживает и работает во Франции, он будет считаться французским налоговым резидентом.
В Испании налоговый период полностью совпадает с календарным годом — с 1 января до 31 декабря. Срок фактического пребывания считается именно в течение этого периода. Например, вы переехали в Испанию в сентябре, и у вас пока нет здесь центра жизненных интересов. В первый год вы проведете в стране менее 183 дней до конца года — значит, будете считаться нерезидентом. Если человек переехал в первой половине года и пробыл в стране более 183 дней до его окончания, то уже в первый год он станет налоговым резидентом.
Аналогичный принцип применяется и к последнему году. Если человек покидает Испанию в октябре, за весь этот год он будет считаться резидентом, так как пробыл в стране больше 183 дней. Если же он уехал в мае, то он теряет налоговое резидентство (с 1 января он пробыл в стране менее 183 дней).

Как устроена налоговая система Испании
Налоговая система Испании включает в себя государственный, региональный и муниципальный уровни. Из-за этого единые налоговые ставки часто не действуют по всей стране, поскольку 17 автономных сообществ могут сами устанавливать налоговые требования и вводить собственные льготы.
Государственный уровень. На уровне государства регулируются основные налоги, которые действуют по всей Испании (на доходы физических лиц, на прибыль компаний, НДС). Эти налоги составляют основу бюджета. Некоторые сборы, в частности подоходный, включают в себя государственную и региональную части — первая одинакова по всей стране.
Региональный уровень. Каждое автономное сообщество Испании может регулировать некоторые налоги. Из-за этого налоговая нагрузка в разных частях страны часто отличается. Например, часть подоходного налога для физлиц регулируется автономиями. В Мадриде применяются ставки от 8,50 до 20,50 %, в Валенсии — от 9 до 29,5 %.
Также автономии регулируют налоги на имущество, наследство и дарение. Например, Impuesto sobre el Patrimonio (налог на богатство) полностью передан автономным сообществам. Они могут самостоятельно устанавливать ставки и необлагаемый минимум, а также вводить вычеты и льготы. Поэтому при выборе региона Испании для жизни стоит учитывать не только стоимость проживания, но и региональные налоговые ставки.
Муниципальный уровень. Мэрии городов и муниципалитеты устанавливают и собирают локальные налоги, которые направляются на финансирование местных нужд (инфраструктура, освещение и т. д.). На этом уровне регулируется ежегодный налог на недвижимость, транспортный налог, а также налог на экономическую деятельность.
Трехуровневая налоговая система действует не по всей стране. В Испании есть территории с особым налоговым режимом. Например, страна Басков и Наварра обладают уникальной форальной системой налогообложения. Они имеют финансовую автономию и свои собственные налоговые органы, поэтому могут сами устанавливать ставки и собирать налоги.
Канарские острова из-за удаленности имеют особый экономический статус и предлагают льготный налоговый режим, благодаря чему ставки здесь ниже, чем на материковой части Испании. Например, вместо IVA (НДС) здесь применяется IGIC, стандартная ставка — 7 %. А для компаний, зарегистрированных в специальной экономической зоне Канарских островов, предусмотрен льготный налог на прибыль — 4 % вместо стандартных 25 %.
Какие налоги платят физические лица — резиденты Испании
Налоговые резиденты платят налоги в испанскую казну со всего мирового дохода — то есть, полученного как в Испании, так и за ее пределами.
IRPF с зарплаты и профессионального дохода
Кто платит: наемные сотрудники, индивидуальные предприниматели, а также лица, которые получают прибыль от инвестиций, недвижимости, прироста капитала, за счет пособий.
База: чистый налогооблагаемый доход за вычетом социальных взносов и обязательных расходов.
Ставка: применяется прогрессивная ставка, которая зависит от размера дохода. Налог включает в себя государственную и региональную часть, поэтому итоговые ставки могут отличаться в разных автономиях. Приблизительные общенациональные ставки следующие:
| Уровень годового дохода (€) | Ставка |
|---|---|
| До 12 450 | 19 % |
| 12 450–20 199 | 24 % |
| 20 200–35 199 | 30 % |
| 35 200–59 999 | 37 % |
| 60 000–299 999 | 45 % |
| 300 000 | 47 % |
Ко всей сумме не применяется одна ставка. Доход условно делится на части, и для каждого диапазона действует соответствующий процент.
Пример: резидент зарабатывает 36 000 EUR в год до вычета налогов. Расчет строится следующим образом:
- к первым 12 450 EUR применяется ставка 19 %;
- к следующим 7 750 EUR — 24 %;
- к 15 000 EUR — 30 %;
- к оставшимся 800 EUR — 37 %.
Таким образом, общая сумма налога составит 9 021,5 EUR, а эффективная ставка — около 25 %.
Льготы: существует базовый персональный минимум, который не облагается налогом. Он составляет в среднем 5 550 EUR, но сумма может меняться в зависимости от автономии, возраста и личных обстоятельств резидента.
Также действуют семейные вычеты при наличии детей, супругов и родителей с инвалидностью, для многодетных семей. Автономии могут устанавливать отдельные льготы на региональном уровне.
Форма: Modelo 100.
Срок подачи декларации: с 8 апреля по 30 июня.
ВНЖ Испании на 3 года
- Оформление до 3 месяцев
- ВНЖ для всех членов семьи
- Гарантированный результат по договору
Оставьте заявку и получите
консультацию специалиста
Налог на проценты, дивиденды и прирост капитала
Кто платит: резиденты, которые получают пассивный доход от инвестиций (дивиденды, проценты по вкладам) или прибыль от продажи активов (например, акций или недвижимости).
База: сберегательная налоговая база — прибыль от капитала или разница между ценой продажи и покупки актива.
Ставка: действует прогрессивная шкала. Ставки одинаковы по всей стране.
| Налогооблагаемая база (€) | Ставка |
|---|---|
| До 6 000 | 19 % |
| 6 000–50 000 | 21 % |
| 50 000–200 000 | 23 % |
| 200 000–300 000 | 27 % |
| От 300 000 | 30 % |
Пример: инвестор продал акции и получил 12 000 EUR прибыли. Первые 6 000 EUR облагаются по ставке 19 %, оставшиеся 6 000 EUR — по ставке 21 %. Итоговый налог составит 2 400 EUR.
Форма: включаются в общую декларацию по подоходному налогу — Modelo 100.
Срок подачи декларации: с 8 апреля по 30 июня.
Льготы: освобождение от налога, если средства от продажи недвижимости реинвестируются в покупку нового основного жилья.
Налог на имущество и временный налог солидарности
Кто платит: резиденты, общая стоимость активов которых превышает 700 000 EUR (порог может отличаться в зависимости от автономии). Временный налог солидарности (ITSGF) платят только лица, стоимость активов которых начинается от 3 млн EUR.
База: Чистая стоимость мировых активов за вычетом долгов, обременений и обязательств.
Ставка: для налога на имущество — зависит от региона и стоимости объекта. Если автономией не установлена собственная сетка, применяется общая государственная шкала.
| Налогооблагаемая база (€) | Ставка |
|---|---|
| 0–167 129,45 | 0,2 % |
| 167 129,45–334 252,88 | 0,3 % |
| 334 252,88–668 499,75 | 0,5 % |
| 668 499,75–1 336 999,51 | 0,9 % |
| 1 336 999,51–2 673 999,01 | 1,3 % |
| 2 673 999,01–5 347 998,03 | 1,7 % |
| 5 347 998,03–10 695 996,06 | 2,1 % |
| От 10 695 996,06 | 3,5 % |
Для временного налога солидарности действуют ставки от 1,7 % до 3,5 %. Они зависят от стоимости активов.
| Налогооблагаемая база (€) | Ставка |
|---|---|
| 3 000 000–5 347 998,03 | 1,7% |
| 5 347 998,03–10 695 996,06 | 2,1 % |
| От 10 695 996,06 | 3,5 % |
Льготы: действует необлагаемый минимум — 700 000 EUR (может зависеть от автономии) и 300 000 EUR на основное жилье. Таким образом, минимальная сумма, которая освобождается от налогообложения, часто превышает 1 млн EUR. В некоторых регионах по налогу на имущество действуют льготы до 100 %.
Пример: резидент Испании владеет чистыми активами на сумму 5 000 000 EUR, включая основное жилье. После применения вычетов налогооблагаемая база составит 4 000 000 EUR. Налог на имущество по общей государственной шкале — 48 446,37 EUR.
Для временного налога солидарности применяются аналогичные вычеты, и налоговая база будет такой же. На первые 3 000 000 EUR действует ставка 0 %. К разнице в 1 000 000 EUR применяется ставка 1,7 %. Поэтому налог составит 17 000 EUR.
В этом примере сумма налога на имущество получается больше ITSGF, поэтому резидент не платит налог солидарности. Исключение — регионы, в которых действует 100 % льгота для налога на имущество (например, Мадрид). Здесь резидент не платит его, но уплачивает налог солидарности.
Форма: налог на имущество — Modelo 714, временный налог солидарности — Modelo 718.
Срок подачи декларации: для налога на имущество — с 8 апреля до 30 июня (если уплачивается прямым дебетом — до 25 июня). Для временного налога солидарности — с 1 по 31 июля.

Налог на наследство и дарение
Кто платит: физическое лицо, которое получает имущество в дар (при жизни дарителя) или по праву наследования (после смерти владельца).
База: чистая стоимость полученного имущества за вычетом долгов, обременений и обязательных расходов.
Ставка: прогрессивная от 7,65 до 34 %. Может устанавливаться регионами и увеличиваться за счет коэффициентов, которые зависят от уже имеющегося имущества и степени родства (для дальних родственников налог может быть выше).
Льготы: зависят от автономий. В ряде регионов, например в Мадриде и Валенсии, действуют льготы 99 % для близких родственников (супруги, дети).
Форма: при наследовании — Modelo 650, при дарении — Modelo 651.
Срок подачи декларации: при дарении — в течение 30 дней, при наследовании — в течение 6 месяцев со дня смерти.
Пример: сын получил от отца в наследство квартиру в Мадриде стоимостью 500 000 EUR. Другого имущества у него нет. Из этой суммы вычитается 16 000 EUR (льгота по родству). Налогооблагаемая база составит 484 000 EUR. Базовый налог по прогрессивной государственной шкале — 106 008,76 EUR.
В Мадриде применяется региональная льгота 99 % для близких родственников. Таким образом, получатель наследства заплатит только 1 % от базовой суммы налога — около 1 060 EUR.
Налоги на зарубежные доходы и активы
Кто платит: налоговые резиденты Испании, которые получают личный доход или владеют активами за рубежом. Это особенно важно для иностранцев, которые получили ВНЖ Испании для финансово независимых лиц и стали налоговыми резидентами страны: их зарубежные доходы также учитываются при налогообложении.
База: все доходы из зарубежных источников, активы за границей на сумму от 50 000 EUR (недвижимость, счета в банках, ценные бумаги).
Ставка: для полученных за рубежом доходов действует стандартная прогрессивная ставка IRPF — от 19 до 47 %. Иностранные активы сами по себе не облагаются налогом, но требуют подачи декларации.
Льготы: само по себе владение активом не облагается налогом. Подача декларации обязательна, только если стоимость превышает 50 000 EUR (в последующие годы — если она увеличивается на 20 000 EUR и более).
Если между Испанией и страной, в которой получена прибыль, заключен договор об избежании двойного налогообложения, механизм зависит от его положений — может применяться освобождение от налога в одной из стран или зачет налога, уже уплаченного в другом государстве.
Пример: у резидента Испании есть квартира за границей стоимостью 45 000 EUR и зарубежный банковский счет, где находится 60 000 EUR. В таком случае он обязан декларировать только счет, так как стоимость недвижимости не превышает 50 000 EUR. Налога на владение активом нет.
Форма: зарубежный доход включается в форму Modelo 100, для зарубежных активов используется форма Modelo 720.
Срок подачи декларации: для Modelo 100 — с 8 апреля по 30 июня, для Modelo 720 — c 1 января по 31 марта.
Какие налоги платят нерезиденты Испании
Нерезиденты платят налоги в Испании, только если получают доход либо владеют недвижимостью в стране. Доходы из других государств не облагаются.
Основной налог для нерезидентов — IRNR (Impuesto sobre la Renta de No Residentes). Он действует на доход от работы по найму, предпринимательской деятельности, недвижимости, получения пособий. Стандартные ставки:
- 19 % для граждан ЕС, Исландии, Норвегии и Лихтенштейна;
- 24 % для граждан других государств.
Доход от сезонной работы облагается по специальной ставке 2 %. Для пенсий и остальных пособий действует прогрессивная ставка 8–40 %.
Если нерезидент владеет недвижимостью в Испании и не сдает ее в аренду, он все равно платит налог на условный доход. База расчета — 2 % от кадастровой стоимости объекта. Действует ставка 19 или 24 % с учетом гражданства владельца.
Если недвижимость сдается в аренду, с такого дохода нерезидент платит 19 или 24 %, в зависимости от гражданства. Дополнительно граждане ЕС/ЕЭЗ могут вычесть из прибыли расходы на содержание объекта, амортизацию и коммунальные услуги.
При продаже актива налог платится с разницы между стоимостью продажи и покупки, из которой можно вычесть подтвержденные расходы. Действует ставка 19 % для граждан всех стран.
Страна резидентства подтверждается сертификатом налогового резидента. Он доказывает, что человек платит основные налоги в другом государстве и может претендовать на налоговые льготы (к примеру, использование ставки 19 % или вычет расходов). Сертификат получают в стране основного проживания.
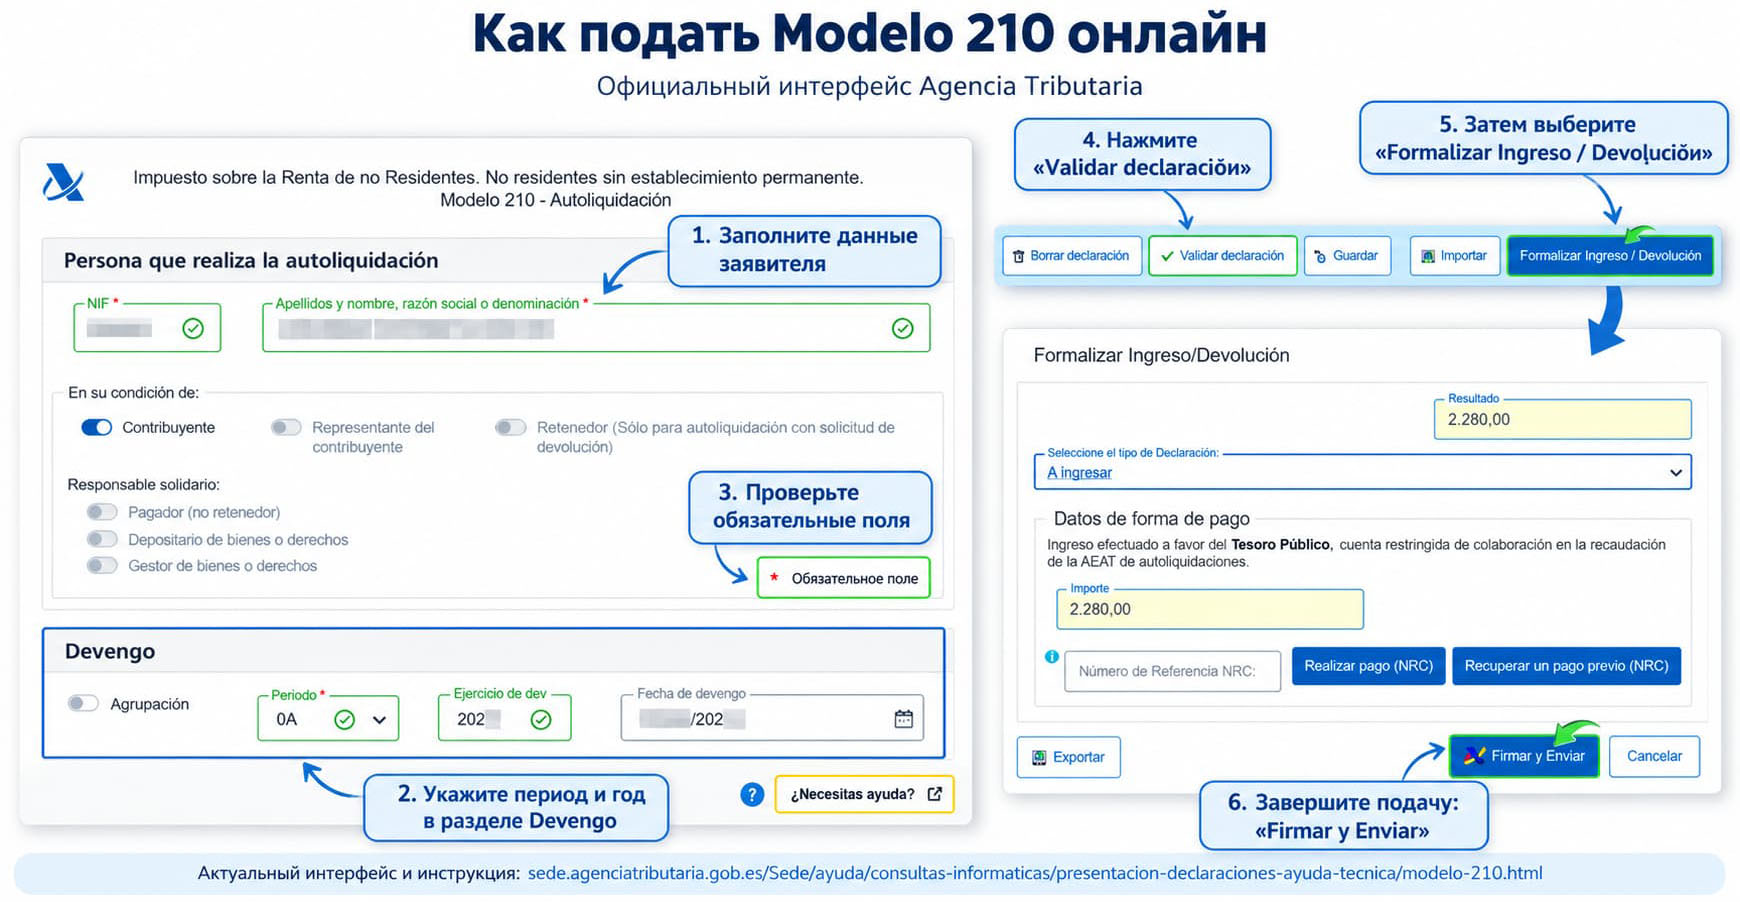
Нерезиденты, у которых есть доходы в Испании, декларируют всю полученную в стране прибыль по форме Modelo 210. Сроки подачи зависят от категории дохода:
- условный доход от недвижимости (если не сдается в аренду) — с 1 апреля по 31 декабря;
- доход от аренды — с 1 по 20 апреля;
- продажа недвижимости — в течение 4 месяцев с даты продажи;
- другие доходы — ежеквартально (до 20 января, апреля, июля и октября).
В некоторых случаях налоговые органы Испании могут потребовать у нерезидента назначить налогового представителя — физическое или юридическое лицо, постоянно проживающее в Испании. Гражданам ЕС/ЕЭЗ это обычно не требуется. Для граждан третьих стран это обязательное условие, если они ведут деятельность в Испании через постоянное представительство или являются резидентами стран, с которыми у Испании нет соглашения об обмене налоговой информацией.
Налоги на недвижимость в Испании
Покупка жилья в новостройке. Покупатель уплачивает НДС 10 % от цены недвижимости (4 % — при покупке государственного или особого социального жилья). Дополнительно платится гербовый сбор — до 1,5 % от стоимости объекта, зависит от автономии.
Покупка вторичной недвижимости. Вместо НДС взимается налог на передачу права собственности. Ставка определяется регионом. Например, в Мадриде она составляет 6 %, а в Каталонии — 10–13 %.
Ежегодные налоги владельца. Собственники платят Impuesto sobre Bienes Inmuebles (IBI). Ставки отличаются по регионам, могут составлять от 0,3 до 1,3 % от кадастровой стоимости. Если стоимость всех активов превышает 700 000 EUR, владелец также платит налог на имущество в размере 0,2–3,5 %. Для лиц с капиталом от 3 млн EUR дополнительно действует налог солидарности. Нерезиденты, которые владеют недвижимостью в Испании и не сдают ее в аренду, платят 19 или 24 % от 2 % кадастровой стоимости.
Сдача в аренду. Резиденты засчитывают доход в общую декларацию IRPF. Налог составляет 19–47 % и взимается со всего годового дохода. Нерезиденты платят IRNR в размере 19 или 24 %, в зависимости от страны гражданства. Для арендаторов налогов нет.
Продажа недвижимости. Платится налог на прирост капитала — 19–30 % (применяется к разнице между ценой продажи и покупки). Для нерезидентов действует ставка 19 %. Дополнительно покупатель недвижимости, принадлежащей нерезиденту, должен уплатить 3 % в качестве аванса по налогу продавца.
Наследство и дарение. Предусмотрены прогрессивные ставки 7,65–34 %, а также дополнительные коэффициенты, которые зависят от уровня родства и наличия у получателя другого имущества. В разных регионах суммы отличаются. В некоторых автономиях действуют льготы до 99 %.
Калькулятор налогов при покупке жилья в Испании
Узнайте, сколько примерно понадобится сверх стоимости квартиры или дома для уплаты налогов.
Загрузка калькулятора…
Расчёт по общей ставке, без персональных льгот.
Важно. Это приблизительный расчёт для обычного жилья, без льгот, региональных исключений, специальных налоговых режимов и расходов на нотариуса, регистрацию, оценку, ипотеку или услуги посредников. Окончательная налоговая база и сумма зависят от документов и условий сделки. Для отдельных покупок на Канарских островах действуют пониженные ставки IGIC.
Источники и проверка ставок (2026):
Для работы калькулятора необходимо включить JavaScript.
Налоги с зарплаты
Из заработной платы в Испании удерживается IRPF и обязательные взносы социального страхования (Seguridad Social). IRPF зависит от региона и суммы дохода, ориентировочно составляет 19–47 %. Социальные взносы — около 6,5 % от зарплаты для сотрудника и примерно 30,65 % для работодателя.
Сотруднику не нужно самостоятельно рассчитывать налоги и платить их. Работодатель ежемесячно сам вычитает их из зарплаты и перечисляет в налоговую. Работник получает на руки чистую зарплату. После подачи годовой декларации по IRPF налоговая заново пересчитывает уплаченные налоги. В зависимости от пересчетов могут вернуть часть удержанных денег или доначислить недостающую сумму.
Налоги в Испании для цифровых кочевников
Владельцы визы или ВНЖ digital nomad, которые являются налоговыми резидентами Испании, могут платить налоги по базовым правилам IRPF или воспользоваться упрощенным режимом. В первом случае действуют ставки 19–47 %. Они применяются к общему доходу, полученному за счет удаленной работы, предпринимательства, аренды недвижимости, прироста капитала.
Цифровые кочевники — одна из категорий иностранцев, которым с 2023 года доступен специальный упрощенный режим по закону Бекхэма. В рамках него вместо прогрессивной системы может использоваться фиксированная ставка 24 %. Ею облагаются только доходы, полученные в Испании (в том числе и зарплата от зарубежного работодателя, если работа выполнялась в Испании). Прибыль, полученная за рубежом, освобождается от испанских налогов. Если в течение года зарплата, выплаченная одним работодателем, превышает 600 000 EUR, для всего дохода сверх этой суммы будет применяться ставка 47 %.
Налоги для autónomo
Индивидуальные предприниматели (autónomo) платят подоходный налог, НДС и социальные взносы.
IRPF (Подоходный налог). Ежеквартально autónomo вносят авансовые платежи от чистой прибыли (доходы минус расходы, связанные с бизнесом) по форме Modelo 130. Стандартная ставка — 20 %. Для некоторых видов деятельности (сельскохозяйственная, животноводческая, рыболовная, лесная) применяется ставка 2 %.
IVA (НДС). Стандартная ставка — 21 %. Также действуют сниженные — 10, 4 и 0 %. Autónomo добавляют НДС к счетам клиентов. Раз в квартал считается разница: НДС, начисленный клиентам, минус НДС, уплаченный поставщикам. Сумму, которая получилась, перечисляют государству. Если входящий НДС больше исходящего, ИП может перенести разницу на следующий период или запросить возврат.
Seguridad Social (Социальные взносы). Зависят от реальной или прогнозируемой чистой прибыли, платятся раз в месяц. Общий процент составляет 31,5 % от выбранной базы. Для новых предпринимателей в течение 12 месяцев действует фиксированная льготная ставка.
Renta (годовая декларация по IRPF). В ней рассчитывается окончательная сумма подоходного налога со всей прибыли, полученной за год. В зависимости от суммы применяется прогрессивная ставка от 19 до 47 %. Из итоговой суммы вычитаются уже внесенные ежеквартальные авансы. Если сумма авансов меньше, предприниматель доплачивает недостающую сумму. Если за 4 квартала он заплатил больше, чем должен по годовой шкале, ему возвращают разницу.
Получить консультацию
Налоги в Испании для бизнеса
Налог на прибыль (Impuesto de Sociedades). Компании-резиденты платят его со всего мирового дохода — полученного как в Испании, так и за ее пределами. Налогооблагаемая база — чистая прибыль (доходы минус документально подтвержденные расходы).
Стандартная ставка — 25 %. Небольшие компании с оборотом до 1 млн EUR платят 19 % на первые 50 000 EUR прибыли и 21 % — на оставшуюся сумму. Для новых компаний в течение первых 2 лет действует ставка 15 %. Стартапы могут пользоваться аналогичной ставкой 15 % в течение первых 4 лет.
Налоговые последствия стоит оценить еще на этапе регистрации компании в Испании, поскольку размер обязательных платежей зависит в том числе от характеристик бизнеса.
НДС (IVA). Косвенный налог, который добавляется к стоимости товаров и услуг, фактически уплачивается потребителем. Ставки следующие:
- 21 % — базовая ставка для большинства товаров и услуг;
- 10 % — некоторые продукты питания и медицинские товары, пассажирские перевозки, гостинично-ресторанные услуги;
- 4 % — товары первой необходимости (продукты питания, медикаменты), социальное жилье;
- 0 % — пожертвования благотворительным организациям некоторых товаров.
Ежемесячно или ежеквартально компании подают декларации по форме Modelo 303, где рассчитывается разница между полученным от клиентов и уплаченным НДС. Если сумма входящего IVA больше, чем исходящего, компания уплачивает эту разницу.
Налог на экономическую деятельность (IAE). Его платят только крупные компании с оборотом от 1 млн EUR. Итоговые ставки зависят от многих факторов: вид деятельности, площадь помещений, муниципалитет и т. д.
Социальные взносы. Если компания выступает работодателем, она платит ежемесячные взносы за каждого сотрудника. Ставка составляет около 30,65 % от брутто-зарплаты сотрудника.
Муниципальные налоги. Устанавливаются на уровне конкретного муниципалитета. Сюда входит ежегодный налог на недвижимость (если компания ею владеет), налоги на строительство и ремонт, сборы за вывоз мусора.
Ставки зависят от муниципалитета. Например, в Мадриде ставка налога на имущество (IBI) составляет 0,414 % для городской недвижимости и 1,141 % для объектов с особыми характеристиками.
«Закон Бекхэма»: специальный налоговый режим для иммигрантов
«Закон Бекхэма» — льготный налоговый режим, позволяющий иностранцам платить подоходный налог по фиксированной ставке вместо базовой прогрессивной шкалы. Он доступен лицам, которые на протяжении последних 5 лет не являлись налоговыми резидентами Испании.
Претендовать на него могут:
- сотрудники, заключившие трудовой договор с испанской компанией (в том числе и переведенные);
- цифровые кочевники с удаленной работой на зарубежную компанию;
- руководители испанских компаний (если организация считается имущественной, их доля в капитале должна быть меньше 25 %);
- высококвалифицированные специалисты, которые предоставляют услуги стартапам или работают в сфере обучения, исследований, разработок и инноваций;
- стартаперы и предприниматели, деятельность которых имеет новаторский характер или представляет особый интерес для страны.
Иностранцам, рассматривающим ВНЖ Испании через стартап, следует отдельно проверить возможность применения закона Бекхэма, поскольку получение вида на жительство само по себе не гарантирует право на льготное налогообложение.
В рамках этого закона полученная в Испании прибыль облагается налогом по ставке 24 %. Если доход больше 600 000 EUR в год, то к сумме сверх этого лимита применяется ставка 47 %.
Налог распространяется на доход от трудовой деятельности (в том числе и удаленной работы, если сотрудник получает зарплату в Испании). Для доходов, полученных за границей (например, дивидендов), налоги отсутствуют. Для прироста капитала действует стандартная шкала 19–30 %.
Особый режим действует на протяжении 6 лет (первый налоговый период + 5 последующих). Чтобы перейти на него, нужно подать заявление в Agencia Tributaria в течение 6 месяцев после начала трудовой деятельности. Для оформления подается форма №149. Иностранцы, использующие этот режим, подают ежегодную декларацию по подоходному налогу по форме №151.
Налогообложение по закону Бэкхема выгодно для специалистов и цифровых кочевников с высоким доходом — использование фиксированной ставки позволяет снизить нагрузку. Также режим привлекателен для лиц с зарубежным доходом, который не облагается налогами внутри Испании.
Но при небольшой прибыли (до 22 200 EUR в год) переходить на него нет смысла. По стандартной прогрессивной шкале ставки для такого дохода составляют 19–24 %, поэтому специальный режим не даст особой экономии или даже обойдется дороже.
Какие декларации подавать и когда платить налоги
В Испании подача деклараций и уплата налогов происходит через налоговую службу Agencia Tributaria. Иностранцу нужно получить налоговый номер NIE, авторизоваться на сайте Agencia Tributaria с помощью цифрового сертификата или электронной подписи, выбрать нужную форму и подать декларацию. Налоги автоматически списываются с банковского счета. При необходимости иностранец может заранее открыть счет в испанском банке, чтобы использовать его для расчетов с налоговой службой. Формы и сроки подачи зависят от резидентства и вида полученного дохода.
| Налог | Форма | Срок подачи |
|---|---|---|
| IRPF (подоходный налог для резидентов) | Modelo 100 | Ежегодно с 8 апреля по 30 июня |
| IRNR (подоходный налог для нерезидентов) | Modelo 210 | Ежеквартально с 1 по 20 января, апреля, июля, октября
При сдаче недвижимости в аренду — с 1 по 20 апреля ежегодно |
| ISD (налог на наследство и дарение) | Modelo 650/651 | Для наследства — 6 месяцев со дня смерти
Для дарения — в течение 30 дней |
| Зарубежные активы (не облагаются налогом, но подлежат декларированию | Modelo 720 | Ежегодно с 1 января по 31 марта |
| IVA (НДС) | Modelo 303 | Ежеквартально или ежемесячно |
| IS (корпоративный налог для бизнеса) | Modelo 200 | В течение 25 дней после 6 месяцев с момента окончания финансового года |
| IRPF (авансовые платежи для autónomo) | Modelo 130 | Ежеквартально с 1 по 20 апреля, июля, октября и с 1 по 30 января |
| Impuesto sobre el Patrimonio (налог на имущество) | Modelo 714 | С 8 апреля до 30 июля |
Соберем и оформим пакет документов так, как требуют того госорганы Испании
Штрафы
При добровольной подаче деклараций с опозданием начисляется надбавка 1 % + по 1 % за каждый полный месяц просрочки. Если декларации подаются более чем через 12 месяцев после установленного срока, то кроме основных процентов за просрочку дополнительно взимается 15 %.
Если налоговая сама выявила нарушение и направила уведомление, за несвоевременную подачу деклараций взимается штраф в размере 200 EUR.
Если после уведомления от налоговой сборы не были уплачены в установленный срок, взимается исполнительный сбор (5 % от суммы задолженности), надбавка за принудительное взыскание (10 %) и штраф за просрочку платежа (20 %).
За сокрытие или уклонение от уплаты налогов предусмотрены штрафы в размере 50–150 % от суммы. Также невыполнение налоговых обязательств может привести к блокировке счетов должника, отказу в продлении ВНЖ и даже лишению свободы (если неуплаченная сумма превышает 120 000 EUR).
Примеры расчета налогов в Испании
Налоговая нагрузка в Испании зависит от резидентства, источника и уровня дохода, а часто и от региона проживания. Рассмотрим 5 конкретных примеров.
Резидент с зарплатой и дивидендами
Исходные данные: чистый налогооблагаемый доход налогового резидента составил 48 000 за год от зарплаты + 10 000 EUR дивидендов от иностранной компании.
Статус: налоговый резидент (проживает в Испании более 183 дней в году).
Облагаемые статьи: зарплата — общая база IRPF, дивиденды — сберегательная база. Налогом облагается весь полученный доход, в том числе из зарубежных источников.
Формула:
Для налога с зарплаты: налог, рассчитанный по прогрессивной шкале (для каждой части применяется отдельная ставка), минус налог, рассчитанный с личного минимума.
Расчет:
Налогооблагаемая база — 48 000 EUR. По общенациональной шкале (без учета региональных особенностей) для каждой части доходов используется своя ставка: 12 450 х 0,19 + 7 750 х 0,24 + 15 000 х 0,3 + 12 800 х 0,37 = 13 461,5 EUR.
Далее считается налог на сумму необлагаемого минимума, положенного резидентам: 5 550 х 0,19 = 1 054,5 EUR. Эта сумма отнимается от общего рассчитанного налога. С учетом налоговой скидки итоговый подоходный налог составит 12 407 EUR.
Для дивидендов: полученная сумма, умноженная на соответствующую ставку прогрессивной шкалы.
Расчет: Налогооблагаемая база — 10 000 EUR. Для каждой части действует отдельная ставка от 19 до 30 %.
6 000 х 0,19 + 4 000 х 0,21 = 1 980 EUR.
Общая сумма всех налогов: 12 407 + 1 980 = 14 387 EUR
Формы: Modelo 100
Нерезидент с пустующей квартирой
Исходные данные: нерезидент Испании, гражданин третьей страны (например, Казахстана) владеет квартирой в Мадриде, ее кадастровая стоимость — 100 000 EUR. Квартира пустовала весь календарный год и не сдавалась в аренду.
Статус: налоговый нерезидент без постоянного представительства.
Облагаемые статьи: вмененный доход от недвижимости. Для расчета используется кадастровая стоимость.
Формула: вмененный доход = кадастровая стоимость х 2 % х 24 %
Расчет для примера: 100 000 х 0,02 х 0,24 = 480 EUR налога к уплате за год.
Формы: Modelo 210.
Нерезидент сдает и затем продает недвижимость
Исходные данные: нерезидент Испании с гражданством Франции сдавал квартиру в Валенсии за 1 200 EUR в месяц в течение полугода — с февраля по июль. За период аренды собственник понес 3 000 EUR подтвержденных расходов на ремонт и сохранение объекта. В августе он продал квартиру за 250 000 EUR (она покупалась за 200 000 EUR 3 года назад с учетом расходов и пошлин).
Статус: налоговый нерезидент с гражданством страны ЕС.
Облагаемые статьи: доходы от аренды, прирост капитала при продаже.
Формула:
Налог с дохода за аренду: (полученная прибыль минус подтвержденные расходы) х 19 % (ставка для граждан ЕС).
Расчет: (6 х 1 200 – 3 000) х 0,19 = 798 EUR.
Налог на прирост капитала при продаже: (цена продажи минус цена покупки) х 19 %.
Расчет: (250 000 – 200 000) х 0,19 = 9 500 EUR.
При продаже 3 % от стоимости недвижимости (7 500 EUR) удерживается покупателем в счет налоговой. Таким образом, напрямую продавец доплачивает только остаток — 2 000 EUR.
Налоговая нагрузка для нерезидента составит 2 798 EUR (общая сумма налога — 10 298 с учетом удержанных покупателем 3 %).
Формы: Modelo 210 (аренда и прирост капитала), Modelo 211 (удержание 3 %).
Удаленный сотрудник переезжает в Испанию
Исходные данные: иностранец-программист, работающий удаленно на иностранную компанию, переехал в Испанию по визе цифрового кочевника и подал заявление на специальный налоговый режим («закон Бекхэма»). Сумма зарплаты от иностранного работодателя составила 180 000 EUR за год.
Статус: налоговый резидент, использующий специальный режим.
Облагаемые статьи: доход от трудовой деятельности (для сумм до 600 000 EUR используется фиксированная ставка 24 %).
Формула: сумма дохода х 24 %.
Расчет: 180 000 х 0,24 = 43 200 EUR налогов в год.
Формы: Modelo 149 (заявление на использование специального режима), Modelo 151 (ежегодная налоговая декларация).
Предприниматель управляет зарубежной компанией из Испании
Исходные данные: предприниматель, который постоянно проживает в стране, управляет компанией, зарегистрированной за рубежом. Компания не имеет постоянного представительства в Испании и сохраняет налоговое резидентство в своей стране. Предприниматель получает 100 000 EUR чистого годового дохода за управление компанией и 20 000 EUR дивидендов.
Статус: физическое лицо — налоговый резидент Испании, зарубежная компания — нерезидент (но, если фактическое руководство осуществляется на испанской территории, ее могут признать резидентом).
Облагаемые статьи: доход от управления компанией (IRPF), дивиденды от иностранной компании (доходы от сбережений).
Формула:
Для дохода от управления компанией: налог, рассчитанный по прогрессивной шкале (для каждой части применяется своя ставка), минус налог, рассчитанный с личного минимума. Для расчета берется общая упрощенная таблица ставок подоходного налога без учета ставок конкретного автономного сообщества.
Расчет: 12 450 х 0,19 + 7 750 х 0,24 + 15 000 х 0,3 + 24 800 х 0,37 + 40 000 х 0,45 = 35 901,5 EUR. После применения личного налогового вычета получается сумма 34 847 EUR (35 901,5 – 5 550 х 0,19);
Для дивидендов: полученная сумма, умноженная на соответствующую ставку прогрессивной шкалы.
Расчет: 6 000 х 0,19 + 14 000 х 0,21 = 4 080
Таким образом, общая налоговая нагрузка составит 38 927 EUR.
Формы: Modelo 100.
Важно: если фактическое управление иностранной компанией осуществляется из Испании, налоговые органы страны могут признать ее резидентом. Тогда она должна будет платить 25 % корпоративного дохода на всю мировую прибыль.
Главное о налогах в Испании
- Налоговая система Испании регулируется на государственном и региональном уровнях. Из-за этого ставки в различных автономиях могут отличаться.
- Налоговая нагрузка определяется статусом налогоплательщика (резидент или нерезидент). Резидентом считается тот, кто проживает в Испании более 183 дней в год или имеет здесь центр интересов.
- Налоговые резиденты платят налоги со своих доходов во всем мире. Для подоходного налога используется прогрессивная ставка, которая может отличаться в каждом автономном сообществе.
- Владение активами за рубежом само по себе не приводит к начислению налогов, но требует декларирования.
- Налоговые нерезиденты платят налог только на доход, полученный в Испании. Ключевые ставки — 19 или 24 % в зависимости от гражданства.
- Бизнес уплачивает корпоративный налог 25 % (возможны сниженные ставки для небольших, новых компаний и стартапов), НДС, иногда — IAE.
- Определенные наемные сотрудники, предприниматели и цифровые кочевники, которые не были налоговыми резидентами Испании в течение последних 5 лет, могут перейти на особый режим со ставкой 24 %.